In het kort
- Voor een hypotheekgesprek hoef je nog geen huis gevonden te hebben.
- We kijken niet alleen naar wat je maximaal kunt lenen, maar naar wat bij jouw leven past.
- Na het eerste gesprek weet je wat financieel mogelijk is en welke stappen je kunt zetten.
Je denkt erover om een huis te kopen. Misschien heb je al iets op het oog, misschien ben je nog maar net begonnen met zoeken. Dan komt al snel de vraag: wat kan ik eigenlijk lenen en welke maandlast past bij mij?
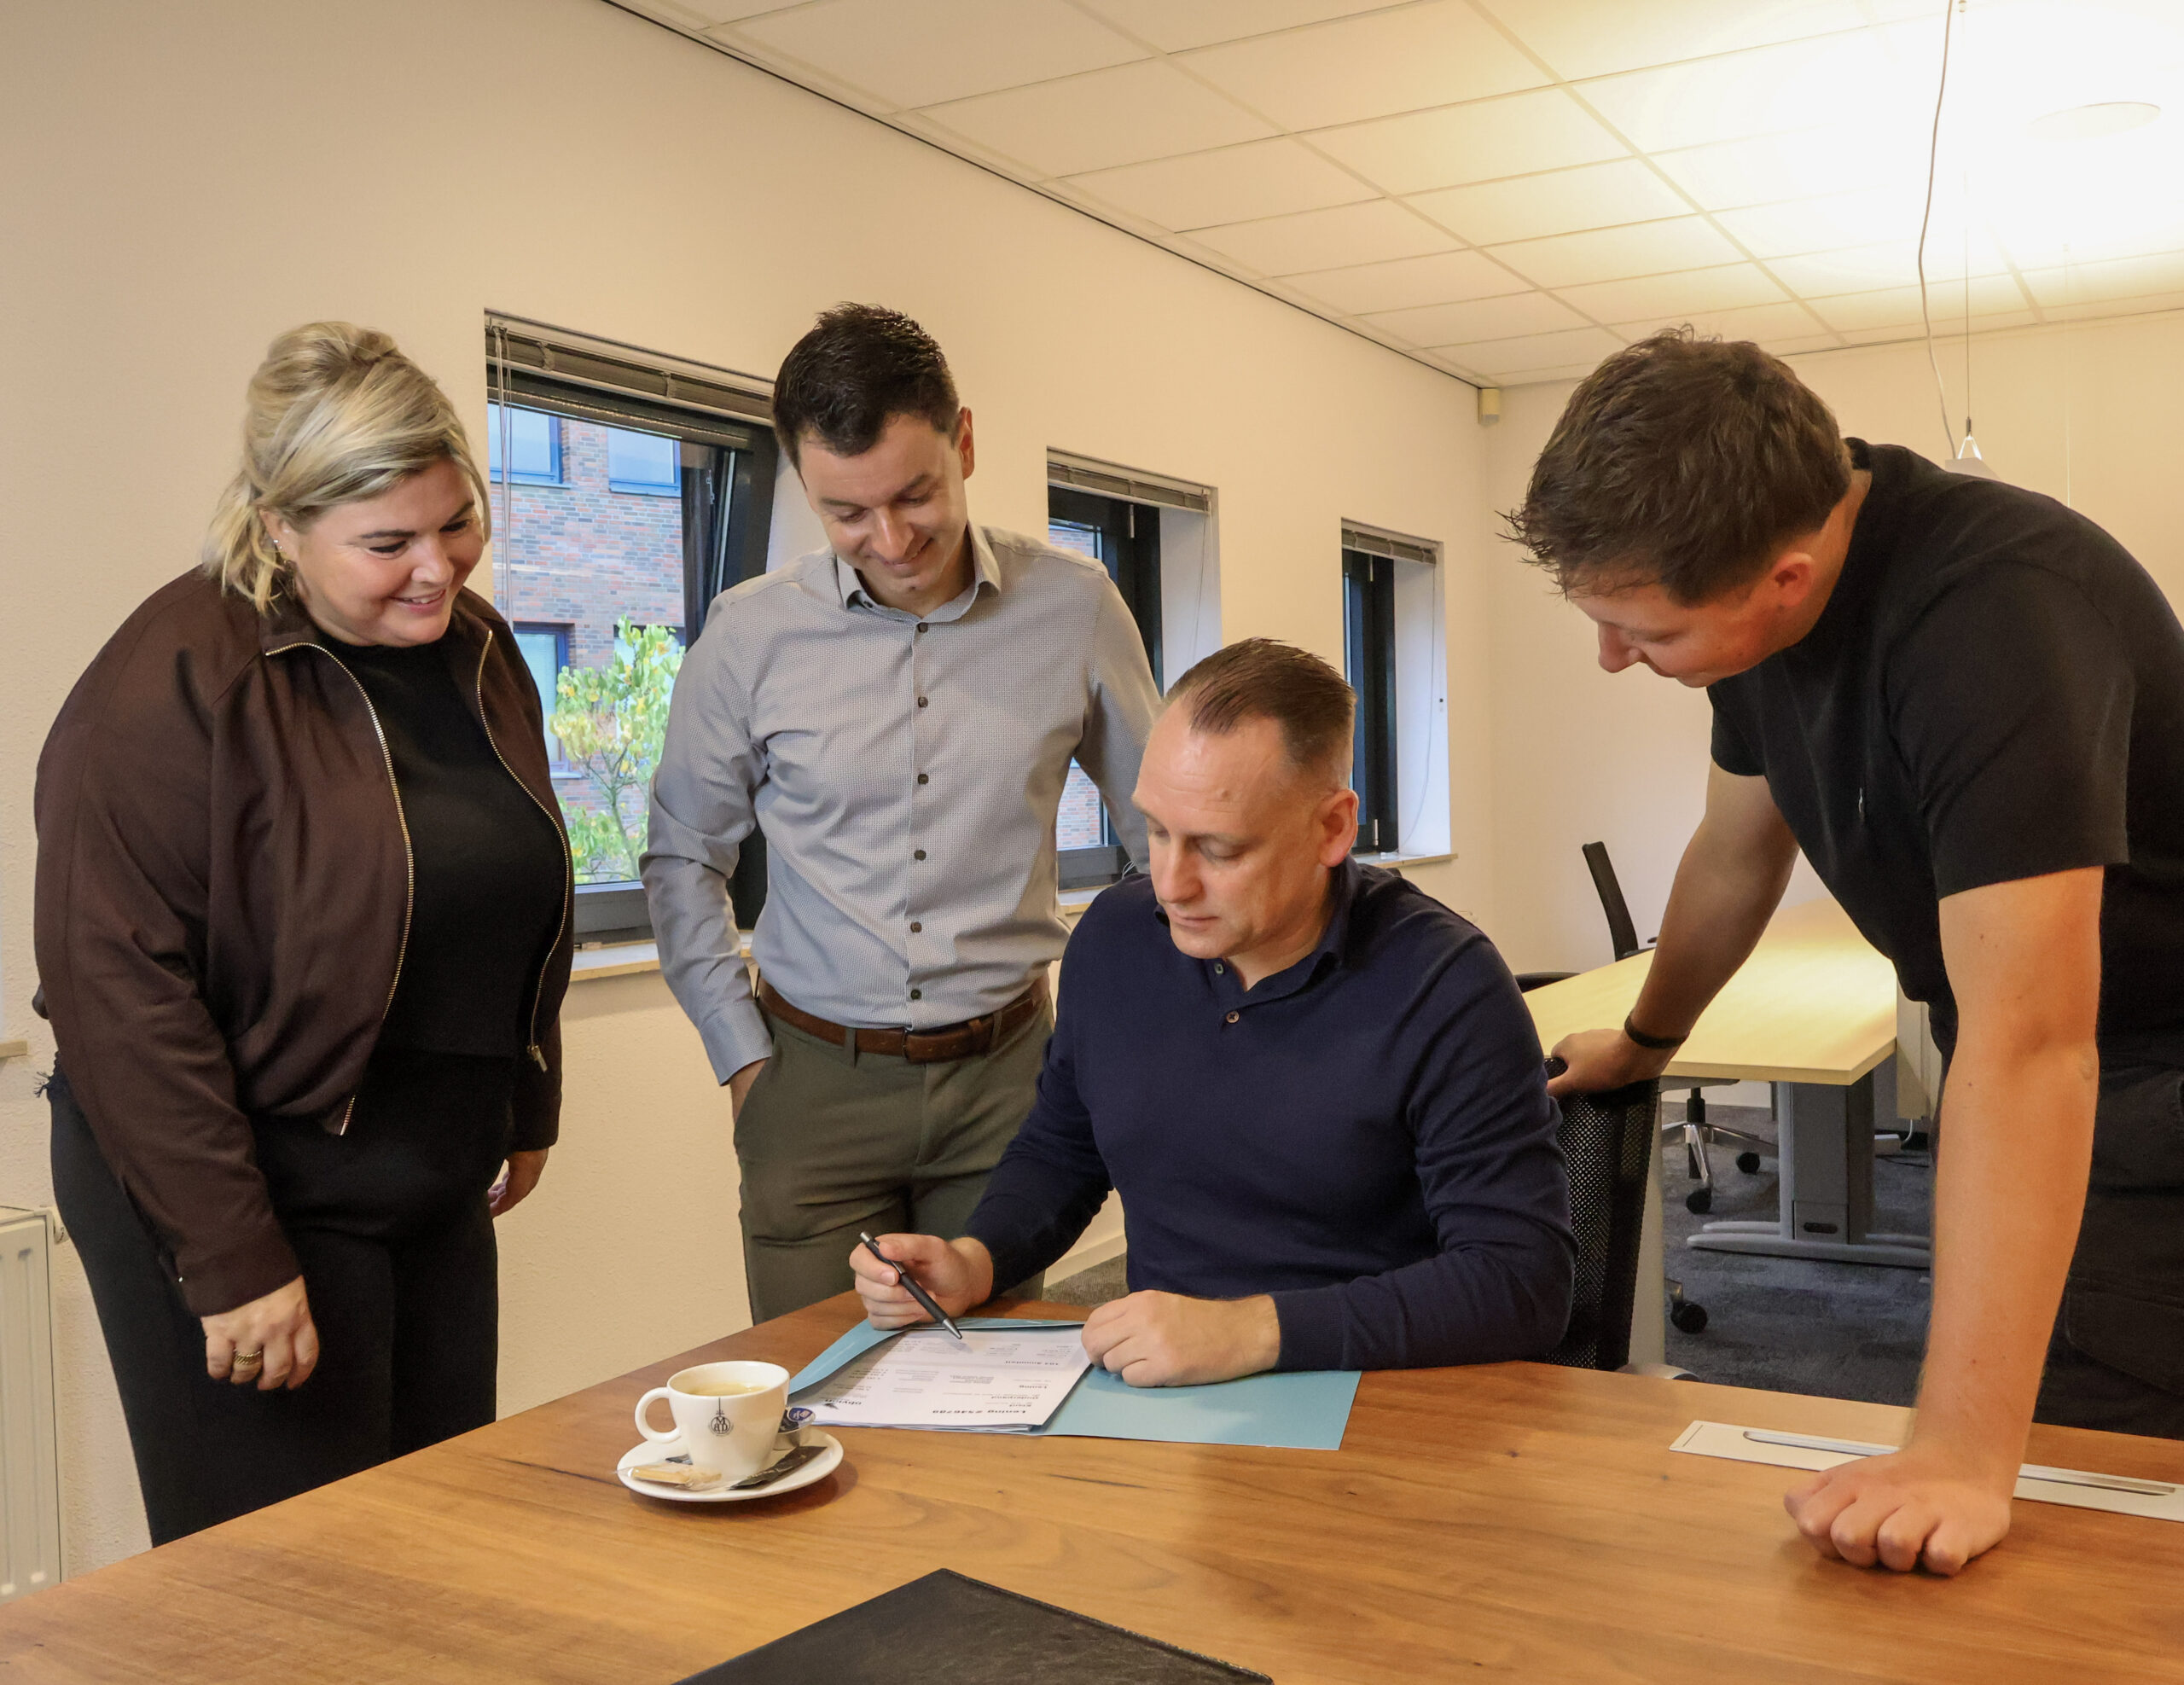
Een hypotheekgesprek helpt je om daar duidelijkheid over te krijgen. Je hoeft nog geen huis gevonden te hebben en ook nog niet te weten welke hypotheek je wilt. We beginnen bij jouw situatie, wensen en plannen. In dit artikel lees je wat je van zo’n eerste gesprek kunt verwachten.
Wat bespreek je tijdens een hypotheekgesprek?
Een hypotheek is waarschijnlijk een van de grootste financiële verplichtingen die je aangaat. Daarom kijken we niet alleen naar wat je maximaal kunt lenen. We willen vooral weten wat bij jouw leven past.
Tijdens het eerste gesprek bespreken we bijvoorbeeld:
- wat je woonwensen zijn;
- hoe je inkomen eruitziet;
- hoeveel eigen geld je eventueel wilt gebruiken;
- welke leningen of andere financiële verplichtingen je hebt;
- welke maandlast prettig voelt;
- welke plannen je voor de komende jaren hebt.
Want misschien wil je straks minder gaan werken. Verwacht je gezinsuitbreiding? Wil je nog verbouwen of verduurzamen? Of komt je pensioen langzaam dichterbij? Al die zaken hebben invloed op de keuzes die je nu maakt.
Een voorbeeld
Stel, Lisa en Tom willen samen een eerste huis kopen. Op papier kunnen ze een flink bedrag lenen. In het gesprek vertelt Lisa dat ze over een paar jaar minder wil werken als er kinderen komen. Daarom rekenen we ook met één inkomen dat lager ligt. Zo kiezen ze een prijsklasse waarbij de maandlast straks nog steeds prettig voelt.
Moet je al een huis gevonden hebben?
Nee. Sterker nog, het kan juist prettig zijn om een gesprek te voeren voordat je serieus gaat zoeken.
Je krijgt dan een eerste beeld van je financiële mogelijkheden. Zo weet je binnen welke prijsklasse je kunt zoeken en welke maandlast daarbij hoort. Dat geeft rust wanneer je vervolgens op Funda kijkt of een bezichtiging plant.
Heb je al een woning op het oog? Dan kijken we natuurlijk gerichter naar die specifieke woning en jouw mogelijkheden.
Wat neem je mee naar een hypotheekgesprek?
Voor een eerste kennismaking hoef je niet meteen een compleet dossier mee te nemen. Om een goed beeld te krijgen van je financiële situatie zijn een aantal gegevens wel handig. Denk bijvoorbeeld aan:
- een geldig identiteitsbewijs;
- een recente loonstrook;
- een overzicht van je spaargeld;
- informatie over eventuele leningen of een studieschuld.
Welke aanvullende informatie nodig is, hangt af van jouw situatie. Voor een ondernemer zijn bijvoorbeeld andere gegevens van belang dan voor iemand in loondienst.
Heb je al een woning gekocht? Dan komen ook documenten over de woning aan bod, zoals de koopovereenkomst en later in het proces het taxatierapport. We leggen uit welke informatie nodig is en waarom. Je hoeft dus vooraf niet zelf uit te zoeken welke documenten allemaal van toepassing zijn.
Tip
Schrijf vooraf je vragen en wensen op, ook als ze nog vaag zijn. Zo komt alles aan bod wat voor jou belangrijk is.
We kijken niet alleen naar de laagste rente
Natuurlijk spelen de hypotheekrente en je maandlast een belangrijke rol. Maar een goede hypotheek bestaat uit meer dan alleen een aantrekkelijk rentepercentage. Voorwaarden zijn minstens zo belangrijk.
Wat gebeurt er bijvoorbeeld als je later wilt verhuizen? Kun je extra aflossen? Welke mogelijkheden heb je als je wilt verbouwen of verduurzamen? En past de hypotheek nog bij je als je inkomen in de toekomst verandert?
Bij b’e Financieel Fit kijken we daarom niet alleen naar wat vandaag voordelig lijkt, maar ook naar de flexibiliteit die je later nodig kunt hebben. Dat past bij onze manier van hypotheekadvies. We kijken eerst naar je wensen en plannen, en daarna naar een hypotheek die daarbij aansluit.
Wat weet je na het eerste gesprek?
Na het eerste gesprek heb je vooral meer overzicht. Je hebt een beeld van wat financieel mogelijk is, welke maandlast daarbij kan horen en welke informatie nog nodig is. Ook weet je welke vervolgstappen nodig zijn als je verder wilt.
Een eerste berekening blijft daarbij een indicatie. Het is nog geen definitieve hypotheekofferte.
Kies je ervoor om verder te gaan? Dan bekijken en vergelijken we de mogelijkheden bij verschillende geldverstrekkers. Daarbij kijken we onder andere naar rente, voorwaarden en flexibiliteit. De werkzaamheden en kosten voor het verdere adviestraject bespreken we vooraf, zodat je weet waar je aan toe bent.
Ook als je al een hypotheek hebt
Een hypotheekgesprek is niet alleen bedoeld voor mensen die hun eerste huis kopen. Ook met een bestaande hypotheek kan het verstandig zijn om opnieuw naar je situatie te kijken. Bijvoorbeeld als je wilt:
- verhuizen;
- verbouwen of verduurzamen;
- je hypotheek aanpassen of oversluiten;
- overwaarde gebruiken;
- minder gaan werken;
- kijken wat je woonlasten rond je pensioen betekenen.
Ben je ondernemer? Ook dan is er vaak meer mogelijk dan je vooraf denkt. Geldverstrekkers kijken wel op een andere manier naar je inkomen dan bij iemand in loondienst.
Je hypotheek is onderdeel van een groter geheel
Een woning staat niet los van de rest van je financiële leven. Wat gebeurt er bijvoorbeeld met je woonlasten als je inkomen verandert? Houd je na de aankoop voldoende spaargeld achter de hand? En hoe ziet je situatie eruit als je later met pensioen gaat?
Daarom kijken we bij b’e Financieel Fit waar nodig verder dan alleen de hypotheek. Niet alleen de cijfers tellen, maar vooral je persoonlijke situatie en je plannen voor later.
Het doel is niet om simpelweg het hoogste hypotheekbedrag te vinden. Het gaat erom dat je begrijpt welke keuzes je hebt en dat je een keuze maakt die bij jouw leven past.
Wat kun jij doen?
Denk je na over een eerste huis, een volgende woning of een aanpassing van je huidige hypotheek? Je hoeft niet te wachten tot alle plannen definitief zijn. Een eerste hypotheekgesprek helpt je juist om te ontdekken wat mogelijk is en waar je rekening mee moet houden. Zo begin je met overzicht voordat je belangrijke financiële keuzes maakt.
Bij b’e Financieel Fit nemen we de tijd om jouw situatie en woonwensen te begrijpen. Zo weet jij waar je aan toe bent en welke volgende stap bij je past. Zekerheid door b’egrip.
Klaar voor een eerste gesprek?
Marco Janssen
Financieel Adviseur bij b’e Financieel Fit. Neemt graag de tijd voor jouw woonwensen en plannen.